
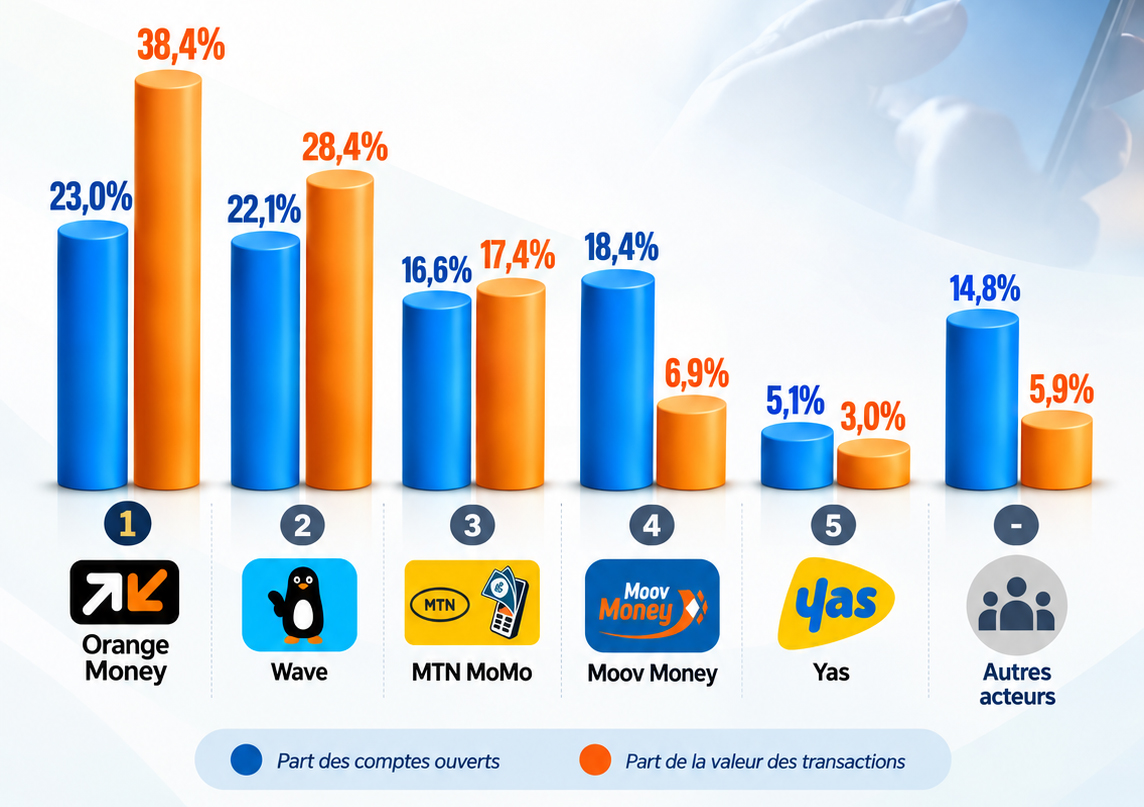
Avec 498 milliards de dollars de transactions en 2025, l’Afrique de l’Ouest est devenue l’un des principaux centres mondiaux du mobile money. Orange Money conserve la première place dans l’UEMOA, mais Wave réduit rapidement l’écart. Derrière les volumes records, la bataille se déplace désormais vers l’interopérabilité, la rentabilité, la sécurité et les services financiers à valeur ajoutée.
Le mobile money n’est plus un simple moyen d’envoyer quelques milliers de francs CFA à un proche. Il est progressivement devenu l’infrastructure financière quotidienne de millions d’Africains : paiement des commerçants, règlement des factures, réception de salaires, transferts internationaux, épargne, crédit et assurance.
Selon le rapport 2026 de la GSMA, plus de 2 000 milliards de dollars ont transité par les comptes de mobile money dans le monde en 2025. L’Afrique de l’Ouest représente à elle seule environ 498 milliards de dollars, avec 76 services en activité, soit le plus grand nombre parmi les sous-régions africaines.
Tous les acteurs ne sont pas des fintechs
Une précision s’impose. Orange Money, MTN MoMo, Moov Money, Yas ou Airtel Money sont des services financiers issus de groupes de télécommunications. Wave, OPay, PalmPay ou Paga correspondent davantage au modèle de la fintech indépendante.
Les agréger sous l’expression « fintechs du mobile money » est pratique, mais juridiquement et économiquement imprécis. Ils n’ont ni les mêmes licences, ni les mêmes réseaux de distribution, ni les mêmes modèles de revenus.
Il n’existe surtout aucun classement public harmonisé couvrant simultanément l’ensemble de l’Afrique de l’Ouest. Le Nigeria, le Ghana et l’UEMOA appliquent des définitions statistiques différentes. Le classement le plus robuste et comparable demeure donc celui publié par la BCEAO pour les huit pays de l’UEMOA.
Classement des réseaux de mobile money dans l’UEMOA
À fin 2024, l’UEMOA comptait 248,7 millions de comptes de monnaie électronique, dont 76,9 millions actifs au cours des 90 derniers jours. Les plateformes ont traité près de 11,92 milliards d’opérations, pour une valeur cumulée de 160 415 milliards de FCFA.
| Rang | Réseau | Part des comptes ouverts | Part de la valeur des transactions |
| 1 | Orange Money | 23,0 % | 38,4 % |
| 2 | Wave | 22,1 % | 28,4 % |
| 3 | MTN MoMo | 16,6 % | 17,4 % |
| 4 | Moov Money | 18,4 % | 6,9 % |
| 5 | Yas | 5,1 % | 3,0 % |
| — | Autres acteurs | 14,8 % | 5,9 % |
Classement établi sur la valeur des transactions, indicateur plus pertinent que le seul nombre de comptes ouverts.
Orange leader, Wave grand gagnant
Orange Money conserve la première place. Avec 38,4 % de la valeur totale des transactions, le groupe reste la plateforme sur laquelle circulent les montants les plus importants. Son ancienneté, son implantation régionale et son réseau d’agents lui donnent encore une longueur d’avance.
Mais la dynamique la plus impressionnante appartient à Wave. La fintech détient désormais 22,1 % des comptes et 28,4 % des montants échangés. Entre 2023 et 2024, sa part dans la valeur des transactions est passée de 21,4 % à 28,4 %. Wave n’est donc plus seulement le perturbateur qui a imposé la baisse des tarifs : il est devenu le principal challenger d’Orange dans l’UEMOA.
MTN MoMo occupe la troisième position régionale. Ce classement sous-estime toutefois sa puissance globale en Afrique de l’Ouest, puisque le Ghana et le Nigeria, deux marchés majeurs pour le groupe, ne font pas partie de l’UEMOA.
Moov Money présente un profil particulier : il détient 18,4 % des comptes, mais seulement 6,9 % de la valeur des transactions. Son principal défi est donc de transformer son importante base de comptes en utilisateurs plus réguliers et en flux financiers plus élevés.
La Côte d’Ivoire domine, le Burkina se distingue
Le classement des pays de l’UEMOA par nombre de comptes place la Côte d’Ivoire très largement en tête.
| Rang | Pays | Comptes ouverts | Comptes actifs sur 90 jours |
| 1 | Côte d’Ivoire | 99,65 millions | 26,37 millions |
| 2 | Sénégal | 42,58 millions | 14,65 millions |
| 3 | Bénin | 37,52 millions | 11,25 millions |
| 4 | Burkina Faso | 23,71 millions | 8,65 millions |
| 5 | Mali | 18,13 millions | 6,15 millions |
Les comptes ne correspondent pas à autant de personnes distinctes : un même utilisateur peut disposer de plusieurs portefeuilles électroniques.
Le Burkina Faso affiche néanmoins une utilisation particulièrement importante. Quatrième par le nombre de comptes, il monte à la troisième place pour la valeur des transactions, avec 12,6 % du total régional. Il est également le deuxième marché des transferts transfrontaliers intra-UEMOA, derrière la Côte d’Ivoire, avec 1 459 milliards de FCFA échangés en 2024.
En dehors de l’UEMOA, le Ghana et le Nigeria constituent deux pôles incontournables. En décembre 2025, le Ghana comptait environ 80 millions de comptes enregistrés et 27 millions de comptes actifs, pour 518,4 milliards de cedis de transactions sur le seul mois de décembre. Au Nigeria, les opérateurs de mobile money ont traité 28,74 milliards d’opérations, évaluées à 372 140 milliards de nairas sur l’ensemble de 2025, selon les données du rapport annuel de la Banque centrale.
Ces chiffres ne peuvent toutefois pas être additionnés directement à ceux de la BCEAO, les méthodes de comptabilisation étant différentes.
Les cinq grands enjeux de la prochaine bataille
Le premier enjeu est celui de l’interopérabilité. Lancée le 30 septembre 2025, la
PI-SPI de la BCEAO permet des paiements instantanés entre banques, institutions de microfinance, établissements de paiement et émetteurs de monnaie électronique,
24 heures sur 24. Elle réduit progressivement l’avantage des écosystèmes fermés. La compétition portera désormais davantage sur le prix, la simplicité, la qualité du service et la confiance.
Le deuxième enjeu est la rentabilité des réseaux d’agents. Dans l’UEMOA, le nombre de points de services a reculé de 5,2 % en 2024, notamment sous l’effet de la baisse des commissions. Des transferts moins chers profitent aux clients, mais un réseau d’agents insuffisamment rémunéré peut rencontrer des problèmes de liquidité, surtout dans les zones rurales.
Le troisième enjeu consiste à passer du transfert d’argent au paiement quotidien. Le nombre de commerces enregistrés pour accepter la monnaie électronique a plus que doublé en un an dans l’UEMOA, atteignant 3,7 millions. Le prochain relais de croissance se trouve dans les marchés, les transports, les écoles, les services publics et les petites entreprises.
Le quatrième défi concerne la fraude et la protection des données : détournement de codes confidentiels, faux services clients, échanges frauduleux de cartes SIM, usurpations d’identité et crédits digitaux abusifs. Plus les portefeuilles électroniques deviennent indispensables, plus une panne ou une fraude peut avoir des conséquences sociales importantes.
Enfin, le secteur doit résoudre son paradoxe principal : beaucoup de comptes sont ouverts, mais relativement peu sont véritablement actifs. Dans l’UEMOA, seulement 30,9 % des comptes avaient enregistré une opération au cours des 90 derniers jours à fin 2024. La prochaine phase de l’inclusion financière devra donc être mesurée non par le nombre d’inscriptions, mais par la fréquence d’utilisation et l’accès réel à l’épargne, au crédit, à l’assurance et aux paiements marchands.
Le prochain champion sera une plateforme financière complète
Orange Money demeure aujourd’hui le leader des flux dans l’UEMOA. Wave est cependant l’acteur qui progresse le plus rapidement et qui exerce la plus forte
pression sur les modèles historiques. MTN conserve une puissance considérable à l’échelle ouest-africaine, tandis que Moov dispose d’une base de comptes qu’il lui reste à mieux valoriser.
Mais le futur champion ne sera pas nécessairement celui qui possède le plus grand nombre de comptes. Ce sera celui qui réussira à devenir une plateforme financière complète : interopérable, sécurisée, accessible aux populations rurales, utile aux commerçants et capable de relier paiements, épargne, crédit, assurance et transferts transfrontaliers.
La première révolution du mobile money consistait à permettre aux Africains d’envoyer de l’argent sans compte bancaire. La seconde consistera à transformer chaque téléphone en véritable centre de services financiers.