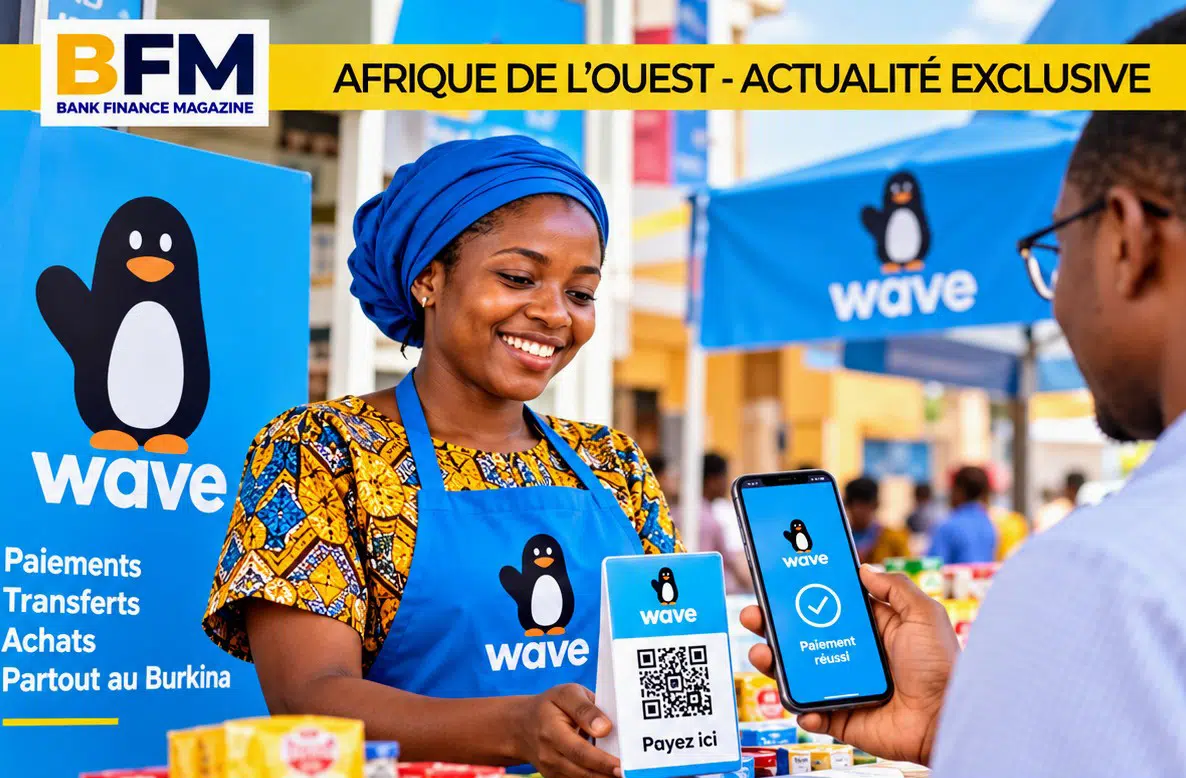
Le paiement chez les commerçants est le prochain chantier de Wave au Burkina Faso. Mais l’opérateur ne donne pas encore de date.
Selon Noella Badoh Kinda, directrice du développement commercial de Wave Mobile Money à Ouagadougou, lors d’une conférence en ligne de la 2e édition du salon virtuel Le Faso Digital (17-24 octobre). Elle a indiqué que l’opérateur travaille sur le paiement marchand au Burkina, un service déjà proposé au Sénégal, en Côte d’Ivoire, en Gambie et au Mali. Aucune date de lancement n’a été communiquée.
Wave revendique au Burkina plus de 10 000 agents et une vingtaine d’agences en propre. Son offre Wave Business cible déjà les entreprises : paiements de masse, comme les salaires, gratuits pour les bénéficiaires et facturés à l’entreprise émettrice, et centralisation des recettes de plusieurs points de vente. Le paiement par QR code et une carte destinée aux clients sans smartphone complètent le dispositif.
Les freins identifiés relèvent moins de la technologie que des comportements : confiance, habitudes liées aux espèces, maîtrise des outils. « La digitalisation, ça ne se vend pas », a résumé la responsable, qui plaide pour l’accompagnement, la formation et une tarification transparente. Pour les commerçants, le cash a pourtant un coût : risques de vol et de faux billets, erreurs de caisse, manque de monnaie, absence de traçabilité des ventes.
Le cadre réglementaire change aussi la donne. D’après le communiqué de la BCEAO du 2 octobre 2026, le passage par la plateforme PI-SPI devient obligatoire le 2 novembre 2026 pour les transferts interopérables de monnaie électronique. Les envois nationaux seront gratuits jusqu’à 8 000 FCFA cumulés par jour et par utilisateur, et facturés au maximum 0,8 % hors taxes au-delà ; la réception sera gratuite.
Pour les banques, les émetteurs de monnaie électronique et les fintech, l’enjeu se déplace : à mesure que les petits transferts entre particuliers deviennent gratuits, le paiement marchand et les services aux entreprises gagnent en importance comme sources de revenus. Les données de transaction des commerçants pourraient aussi, à terme, éclairer l’analyse du risque de crédit des TPE et PME.
Qui, des opérateurs de mobile money, des banques ou des fintech, captera en premier la caisse des commerçants burkinabè ?