
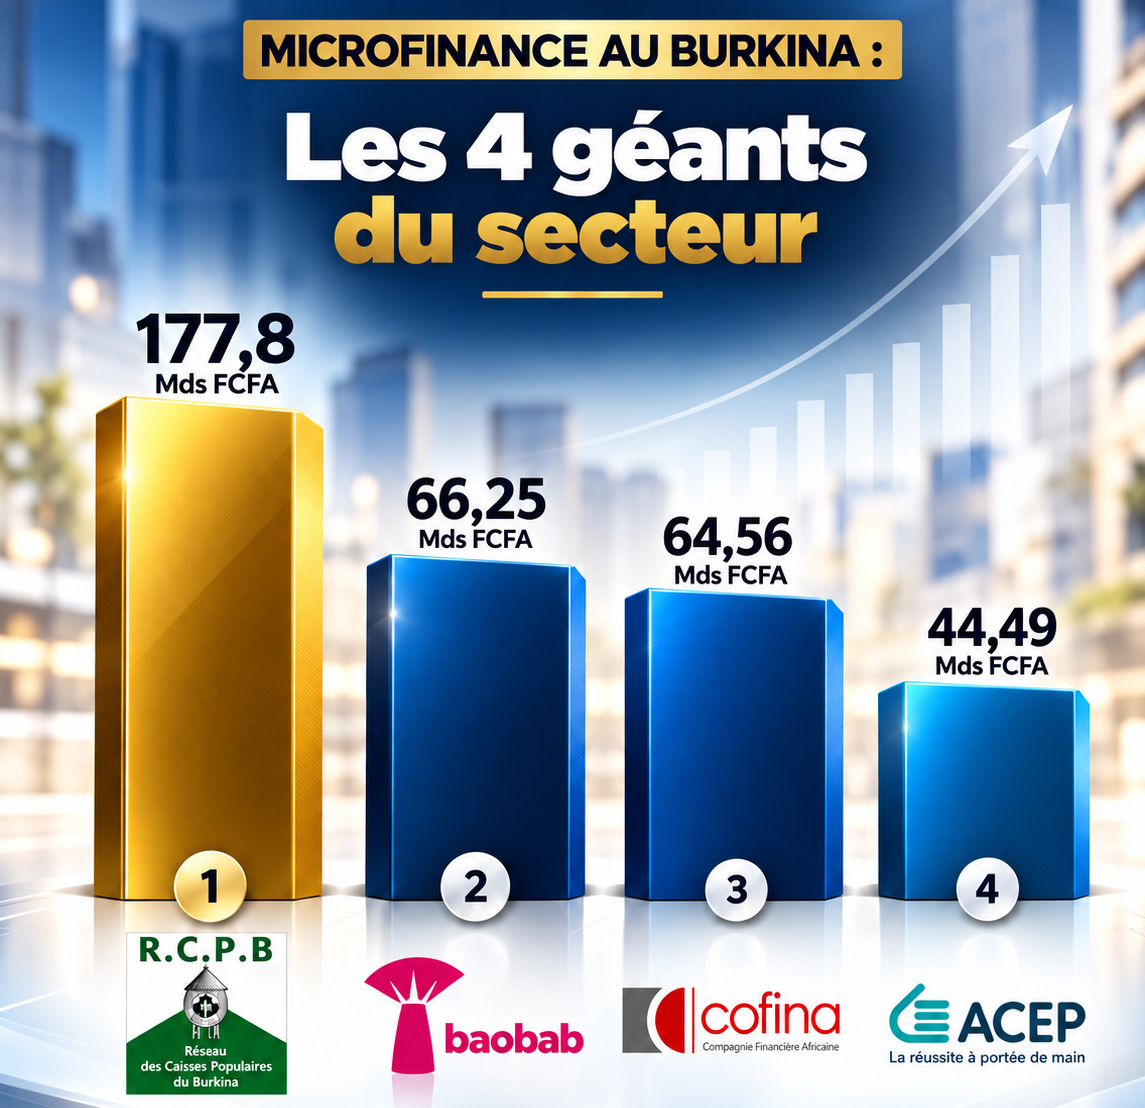
Longtemps perçue comme le territoire du petit crédit et de la finance de proximité, la microfinance burkinabè change d’échelle. Derrière cette transformation, quatre institutions se détachent nettement : la Faîtière des Caisses Populaires du Burkina, Baobab Burkina, COFINA Burkina et ACEP Burkina. Leur montée en puissance révèle l’émergence d’un véritable second circuit de financement de l’économie.
Les chiffres de 2025 donnent la mesure du phénomène. Les institutions de microfinance de grande taille au Burkina Faso cumulent 889,4 milliards de FCFA de total bilan, en progression de 18,5 % sur un an. Le Burkina représente ainsi 19,1 % des actifs des IMF de grande taille de l’UEMOA, derrière le Sénégal et la Côte d’Ivoire.
FCPB : l’incontestable géant burkinabè
Au sommet se trouve la Faîtière des Caisses Populaires du Burkina (FCPB), organisation faîtière du Réseau des Caisses Populaires du Burkina, fondé sur un modèle mutualiste et coopératif plutôt que sur l’appartenance à un groupe financier privé.
Avec 177,8 milliards de FCFA de total bilan en 2025, elle représente à elle seule environ 20 % du marché national des IMF de grande taille. Elle occupe également la première place parmi les 226 institutions mutualistes ou coopératives d’épargne et de crédit de grande taille de l’UEMOA.
Sa puissance apparaît surtout dans sa capacité à mobiliser l’épargne et à la transformer en financement. En 2025, le réseau affichait 225,4 milliards de FCFA d’épargne et 133,8 milliards de crédits, avec un bénéfice net de 4,56 milliards.
Cette force repose sur un maillage territorial difficile à reproduire. Dès 2024, la FCPB comptait 212 agences et guichets et 859 525 membres.
Baobab : la croissance accélérée
Derrière ce mastodonte, Baobab Burkina, filiale de Baobab Group désormais détenu à 100 % par Beltone Capital, filiale de l’égyptien Beltone Holding, incarne une microfinance plus entrepreneuriale et fortement tournée vers le digital.
Son ascension est spectaculaire. Son total bilan est passé de 48,3 milliards de FCFA en 2024 à 66,25 milliards en 2025, soit une croissance d’environ 37 % en un an. En 2017, il n’était encore que de 8,3 milliards. En huit ans, la taille de l’institution a donc été multipliée par près de huit.
Baobab occupe désormais la deuxième place du marché burkinabè par le total bilan. Cette progression traduit aussi une évolution fondamentale : la microfinance ne se limite plus au financement de très petites activités. Elle remonte progressivement vers les TPE et PME et concurrence les acteurs traditionnels sur certains segments du financement entrepreneurial.
COFINA : l’offensive de la mésofinance
Avec 64,56 milliards de FCFA de total bilan en 2025, COFINA Burkina, filiale du Groupe COFINA fondé et dirigé par le banquier ivoirien Jean-Luc Konan, talonne désormais Baobab.
Son positionnement est particulièrement révélateur des transformations du marché. COFINA s’est spécialisé dans la mésofinance, ce segment situé entre la microfinance traditionnelle et la banque classique.
Sa cible naturelle est donc constituée d’entrepreneurs, de TPE et de PME dont les besoins deviennent trop importants pour le microcrédit classique, mais qui rencontrent encore des difficultés à satisfaire toutes les exigences du financement bancaire.
La bataille du marché se déplace ainsi vers la capacité des institutions financières à comprendre les flux des entreprises, évaluer autrement leur risque et financer leur changement d’échelle.
ACEP Burkina : le quatrième poids lourd
En quatrième position, ACEP Burkina, désormais intégrée à l’écosystème de Vista Group Holding, présidé par l’homme d’affaires burkinabè Simon Tiemtoré, confirme également son poids dans le financement de l’entrepreneuriat burkinabè.
Avec 44,49 milliards de FCFA de total bilan en 2025, ACEP Burkina complète le quatuor qui domine le haut du classement national.
Son importance dépasse cependant la seule taille de son bilan. ACEP s’est historiquement positionnée sur le financement des entrepreneurs et des petites entreprises, précisément sur cette population économique qui constitue aujourd’hui l’un des principaux terrains de compétition entre banques, microfinances et nouveaux acteurs financiers.
Près de 40 % du marché entre quatre acteurs
Additionnés, les bilans de la FCPB, Baobab Burkina, COFINA Burkina et ACEP Burkina atteignent environ 353 milliards de FCFA en 2025. Ces quatre institutions concentrent ainsi près de 40 % des 889,4 milliards de FCFA d’actifs détenus par les IMF de grande taille du Burkina Faso.
C’est probablement le chiffre qui raconte le mieux la transformation en cours.
La microfinance burkinabè n’est plus uniquement un instrument d’inclusion financière destiné aux populations éloignées des banques. Elle devient progressivement un pilier complémentaire du financement de l’économie, capable de mobiliser plusieurs centaines de milliards de FCFA et d’accompagner commerçants, producteurs, artisans, salariés, TPE et PME.
Et la prochaine bataille est déjà visible : qui financera l’entreprise burkinabè située entre le microcrédit et le crédit bancaire classique ?
Baobab accélère, COFINA pousse la mésofinance, ACEP consolide son ancrage entrepreneurial et les Caisses Populaires disposent d’une profondeur territoriale sans équivalent.
La frontière entre banque et microfinance devient ainsi de plus en plus fine. Dans les prochaines années, le véritable enjeu ne sera peut-être plus de savoir si la microfinance peut concurrencer les banques sur certains segments, mais jusqu’où elle peut aller dans le financement de l’économie réelle sans perdre ce qui constitue historiquement sa force : la proximité.